Grunderwerbsteuer nach Bundesland 2026
Die Grunderwerbsteuer ist eine Steuer, die beim Kauf eines Grundstücks oder einer Immobilie anfällt, in der Regel auf den Kaufpreis. Den Steuersatz legt jedes Bundesland selbst fest, er liegt zwischen 3,5 und 6,5 Prozent. Die Steuer wird auch beim Kauf eines Hauses fällig, weil das Gebäude rechtlich zum Grundstück gehört.
Wer eine Immobilie kaufen möchte, muss sich mit vielen Papieren und Regeln auseinandersetzen. Eine davon ist das Grunderwerbsteuergesetz (GrEStG), nach dem das Finanzamt an jedem Immobilienkauf beteiligt wird. Diese Seite erklärt die wichtigsten Grundlagen, nennt die Steuersätze aller 16 Bundesländer und zeigt an Beispielen, wie die Steuer berechnet wird. Wenn Sie die gesamten Kosten beim Hausbau im Blick behalten möchten, hilft Ihnen unser Baukostenrechner.
Tabelle der Steuersätze aller Bundesländer (Stand: Oktober 2026)
Die Tabelle zeigt den Steuersatz je Bundesland und die daraus folgende Steuer bei einem Kaufpreis von 300.000 Euro. Die Beträge sind eigene Rechenbeispiele, die Steuer wird nach § 11 GrEStG auf volle Euro abgerundet.
| Bundesland | Steuersatz | Steuer bei 300.000 Euro Kaufpreis |
|---|---|---|
| Baden-Württemberg | 5,0 % | 15.000 Euro |
| Bayern | 3,5 % | 10.500 Euro |
| Berlin | 6,0 % | 18.000 Euro |
| Brandenburg | 6,5 % | 19.500 Euro |
| Bremen | 5,5 % | 16.500 Euro |
| Hamburg | 5,5 % | 16.500 Euro |
| Hessen | 6,0 % | 18.000 Euro |
| Mecklenburg-Vorpommern | 6,0 % | 18.000 Euro |
| Niedersachsen | 5,0 % | 15.000 Euro |
| Nordrhein-Westfalen | 6,5 % | 19.500 Euro |
| Rheinland-Pfalz | 5,0 % | 15.000 Euro |
| Saarland | 6,5 % | 19.500 Euro |
| Sachsen | 5,5 % | 16.500 Euro |
| Sachsen-Anhalt | 5,0 % | 15.000 Euro |
| Schleswig-Holstein | 6,5 % | 19.500 Euro |
| Thüringen | 5,0 % | 15.000 Euro |
Die Sätze stammen aus den Veröffentlichungen der Landesfinanzverwaltungen und aus den Landesgesetzen zur Festsetzung des Steuersatzes. Zuletzt geändert haben Bremen (von 5,0 auf 5,5 Prozent zum 1. Juli 2025), Thüringen (von 6,5 auf 5,0 Prozent zum 1. Januar 2024) sowie Sachsen und Hamburg (jeweils auf 5,5 Prozent zum 1. Januar 2023). Maßgeblich ist immer der Steuersatz, der zum Zeitpunkt des Erwerbsvorgangs gilt, in der Regel also zum Zeitpunkt des Kaufvertrags. Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Warum die Sätze unterschiedlich sind
Die Grunderwerbsteuer gehört zu den Verkehrssteuern, weil sie an einen Vorgang im Rechtsverkehr anknüpft, hier an den Erwerb eines Grundstücks. Das GrEStG ist ein Bundesgesetz und nennt als Grundsatz einen Satz von 3,5 Prozent (§ 11). Der Ertrag steht den Ländern zu, und sie haben nach Artikel 105 Absatz 2a des Grundgesetzes die Befugnis, den Steuersatz selbst zu bestimmen. Seit 2006 machen sie davon Gebrauch, deshalb gibt es heute unterschiedliche Sätze.
Entwicklung der Steuersätze seit 2006
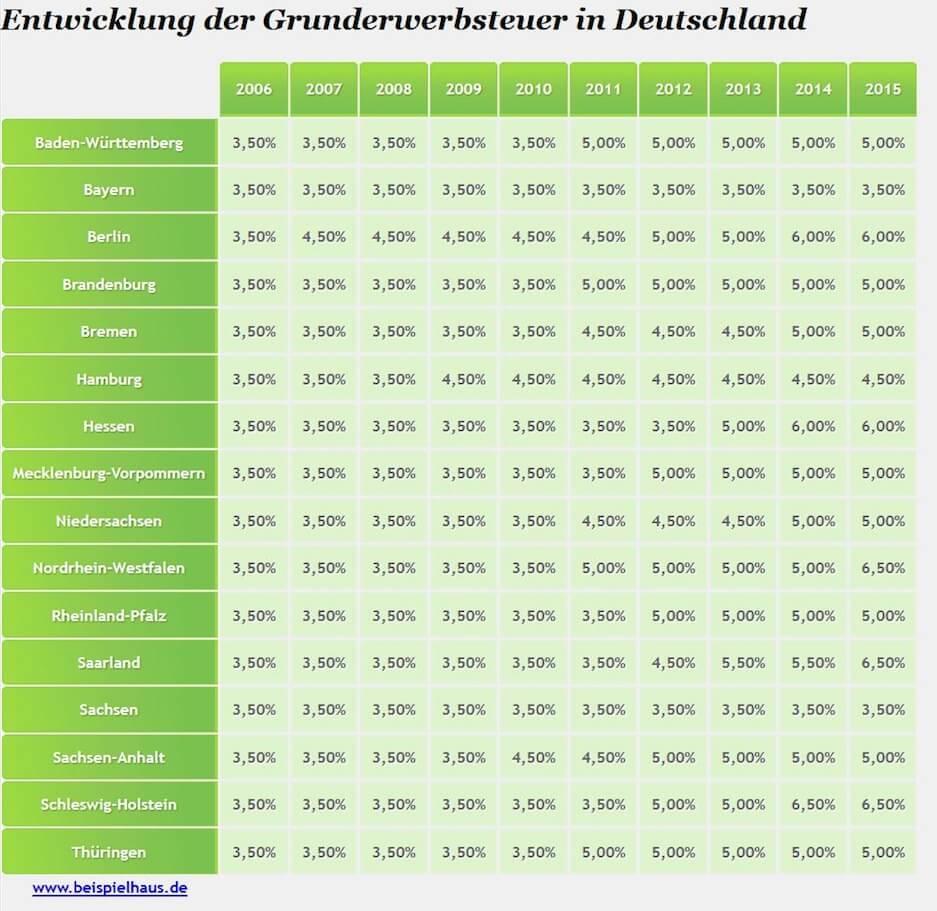
Viele Länder haben den Satz nach 2006 schrittweise angehoben. Die folgende Übersicht zeigt die Entwicklung von 2006 bis 2015. Sie ist historisch und nicht mehr aktuell, die heutigen Sätze stehen in der Tabelle oben.
Die folgende Deutschlandkarte stammt ebenfalls aus dem Jahr 2015 und zeigt einen älteren Stand.
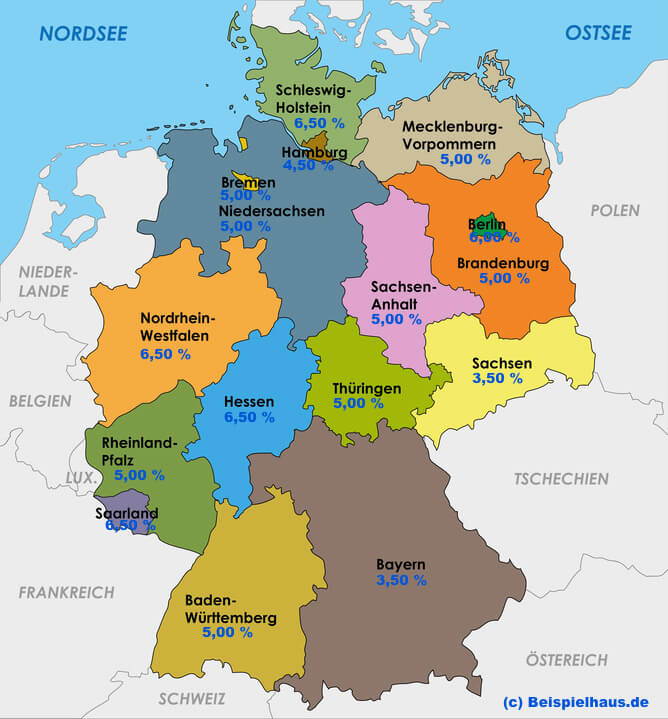
Seitdem hat sich einiges verändert. Bayern ist das einzige Bundesland, das den ursprünglichen Satz von 3,5 Prozent bis heute beibehalten hat und damit den niedrigsten Satz erhebt. Den Höchstsatz von 6,5 Prozent verlangen Brandenburg, Nordrhein-Westfalen, das Saarland und Schleswig-Holstein.
Grunderwerbsteuer in Bayern
In Bayern beträgt die Grunderwerbsteuer 3,5 Prozent der Bemessungsgrundlage, das ist der niedrigste Satz in Deutschland. Das bestätigt das Bayerische Landesamt für Steuern. Bei einem Kaufpreis von 300.000 Euro sind das 10.500 Euro. Bemessungsgrundlage ist in der Regel der Kaufpreis.
Grunderwerbsteuer in Niedersachsen
In Niedersachsen gilt für Erwerbsvorgänge ab dem 1. Januar 2014 ein Satz von 5,0 Prozent. Stand: Oktober 2026 ist keine Änderung dieses Satzes bekannt. Bei einem Kaufpreis von 300.000 Euro fallen 15.000 Euro Grunderwerbsteuer an.
Grunderwerbsteuer in Nordrhein-Westfalen
In Nordrhein-Westfalen beträgt die Grunderwerbsteuer 6,5 Prozent. Der Satz gilt für Verträge, die ab dem 1. Januar 2015 beurkundet wurden und ein Grundstück in NRW betreffen. Bei einem Kaufpreis von 300.000 Euro sind das 19.500 Euro.
Grunderwerbsteuer in Schleswig-Holstein
In Schleswig-Holstein (SH) beträgt die Grunderwerbsteuer 6,5 Prozent, der Satz gilt seit dem 1. Januar 2014. Damit gehört das Land zu den vier Ländern mit dem Höchstsatz. Bei einem Kaufpreis von 300.000 Euro sind es 19.500 Euro.
Grunderwerbsteuer in den weiteren Bundesländern
Baden-Württemberg, Hessen und Berlin
- Baden-Württemberg: 5,0 Prozent laut den Finanzämtern Baden-Württemberg.
- Hessen: 6,0 Prozent laut dem Verwaltungsportal des Landes.
- Berlin: 6,0 Prozent der Gegenleistung, der Satz gilt seit dem 1. Januar 2014.
Sachsen, Brandenburg und Hamburg
- Sachsen: 5,5 Prozent für Rechtsvorgänge nach dem 31. Dezember 2022 (Sächsisches Grunderwerbsteuersatzgesetz). Zuvor lag der Satz bei 3,5 Prozent.
- Brandenburg: 6,5 Prozent für Rechtsvorgänge ab dem 1. Juli 2015. Brandenburg gehört zu den Ländern mit dem Höchstsatz.
- Hamburg: 5,5 Prozent für alle Erwerbsvorgänge nach dem 31. Dezember 2022, vorher waren es 4,5 Prozent.
Mecklenburg-Vorpommern und die übrigen Länder
- Mecklenburg-Vorpommern: 6,0 Prozent der Gegenleistung laut dem Steuerportal des Landes.
- Bremen: 5,5 Prozent für Erwerbsvorgänge ab dem 1. Juli 2025, davor 5,0 Prozent.
- Rheinland-Pfalz: 5,0 Prozent seit dem 1. März 2012.
- Saarland: 6,5 Prozent für Erwerbsvorgänge ab dem 1. Januar 2015.
- Sachsen-Anhalt: 5,0 Prozent.
- Thüringen: 5,0 Prozent seit dem 1. Januar 2024, zuvor 6,5 Prozent.
Grunderwerbsteuer berechnen: Beispiel
Die Grunderwerbsteuer ergibt sich aus der Bemessungsgrundlage mal dem Steuersatz des Bundeslandes, auf volle Euro abgerundet. Sie fällt sowohl beim Kauf eines Grundstücks als auch beim Kauf eines Hauses an, weil das Haus mit dem Grundstück erworben wird. Es lohnt sich, beim Kaufpreis in einem realistischen Rahmen zu bleiben: Eine Wohnung sollte nicht offiziell für 10.000 Euro verkauft werden, um die Steuer zu drücken.
Bemessungsgrundlage
Bemessungsgrundlage ist in der Regel der Wert der Gegenleistung. Beim Kauf ist das der Kaufpreis, zu dem auch Leistungen zählen, die der Käufer zusätzlich übernimmt, und Nutzungen, die sich der Verkäufer vorbehält, etwa ein Wohnrecht (§ 9 GrEStG).
Beim Hausbau mit Grundstück: Bayern und Thüringen im Vergleich
Ob das Haus mit in die Berechnung einfließt, hängt davon ab, wie Sie bauen. Wird das Grundstück unabhängig vom Bau eines Einfamilienhauses gekauft, ist nur der Grundstückspreis die Grundlage. Wird das Grundstück dagegen vom späteren Bauträger erworben und regeln Grundstückskauf und Hausbau ein einheitliches Vertragswerk, gehören auch die Gebäudekosten zur Bemessungsgrundlage. Ob ein einheitliches Vertragswerk vorliegt, beurteilt das Finanzamt im Einzelfall.
Das folgende Beispiel geht von 40.000 Euro für das Grundstück und 160.000 Euro für das Haus aus. Verglichen werden Bayern als Land mit dem niedrigsten Satz und Thüringen mit 5,0 Prozent.
| Posten | Bayern (3,5 %) | Thüringen (5,0 %) |
|---|---|---|
| Variante A: Grundstück ohne Bauträger, Bemessungsgrundlage | 40.000 Euro | 40.000 Euro |
| Grunderwerbsteuer Variante A | 1.400 Euro | 2.000 Euro |
| Grundstück plus Steuer Variante A (Haus kommt hinzu) | 41.400 Euro | 42.000 Euro |
| Variante B: Grundstück vom Bauträger, Bemessungsgrundlage | 200.000 Euro | 200.000 Euro |
| Grunderwerbsteuer Variante B | 7.000 Euro | 10.000 Euro |
| Grundstück, Haus und Steuer Variante B | 207.000 Euro | 210.000 Euro |
Die Zahlen zeigen, was wenige Prozentpunkte ausmachen: In Thüringen fällt in beiden Varianten rund 43 Prozent mehr Steuer an als in Bayern, bei Variante B sind das 3.000 Euro Unterschied. Die Grunderwerbsteuer gehört außerdem zu den Baunebenkosten, die Sie in Ihrer Finanzierung einplanen sollten.
Inventar gesondert ausweisen
Bewegliche Gegenstände, die mit der Immobilie verkauft werden, gehören nicht zum Grundstück. Dazu zählen zum Beispiel Einbauküchen, Möbel oder Saunen. Der darauf entfallende Kaufpreisanteil unterliegt nicht der Grunderwerbsteuer, wenn er im Kaufvertrag gesondert ausgewiesen ist. Die Finanzverwaltung empfiehlt, die einzelnen Gegenstände und ihren Wert im Vertrag zu nennen. Der Wert muss dabei realistisch sein.
Ein Beispiel: Entfallen 10.000 Euro auf das Inventar, spart das bei 6,5 Prozent Steuersatz 650 Euro, in Bayern bei 3,5 Prozent 350 Euro.
Wann ist die Grunderwerbsteuer fällig und wer zahlt sie?
Die Steuer entsteht mit dem Abschluss des rechtswirksamen Kaufvertrags, fällig wird sie aber erst einen Monat nach Bekanntgabe des Steuerbescheids (§ 15 GrEStG). In der Regel ist das einige Wochen nach dem Notartermin. Das Finanzamt kann eine längere Zahlungsfrist setzen.
Wer haftet für die Zahlung der Grunderwerbsteuer?
Steuerschuldner sind beim Kauf beide Vertragsparteien, also Käufer und Verkäufer (§ 13 GrEStG). Sie haften als Gesamtschuldner, die Steuer ist aber nur einmal zu zahlen. In den meisten Verträgen wird vereinbart, dass der Käufer sie trägt. Das Finanzamt fordert die Steuer dann zunächst von der Partei, die sich im Vertrag zur Übernahme verpflichtet hat.
Unbedenklichkeitsbescheinigung
Der Käufer wird erst mit der Eintragung im Grundbuch Eigentümer. Das Grundbuchamt darf nur eintragen, wenn das Finanzamt bescheinigt, dass steuerliche Bedenken nicht entgegenstehen (§ 22 GrEStG). Diese Unbedenklichkeitsbescheinigung stellt das Finanzamt aus, wenn die Steuer gezahlt, sichergestellt oder gestundet ist oder wenn der Vorgang steuerfrei ist. Bei einer bereits angewiesenen Überweisung kann ein Zahlungsbeleg oder Kontoauszug als Nachweis dienen, ob das Finanzamt ihn akzeptiert, entscheidet es im Einzelfall. Ohne die Bescheinigung ist keine Eintragung möglich, die Steuer müssen Sie also zwingend begleichen.
Wann fällt keine Grunderwerbsteuer an?
Keine Grunderwerbsteuer fällt an in diesen Fällen (§ 3 GrEStG):
- Der Wert der Gegenleistung liegt bei höchstens 2.500 Euro. Es handelt sich um eine Freigrenze, kein Freibetrag: Liegt der Wert bei 2.501 Euro, ist die Steuer auf den vollen Betrag zu zahlen.
- Schenkungen und der Erwerb von Todes wegen, etwa durch Erbschaft. Wird eine Schenkung mit einer Auflage verbunden, ist sie insoweit steuerpflichtig, wie die Auflage bei der Schenkungsteuer abziehbar ist.
- Der Erwerb durch Personen, die mit dem Veräußerer in gerader Linie verwandt sind, also zum Beispiel zwischen Eltern und Kindern.
- Der Erwerb vom Ehegatten oder Lebenspartner.
- Der Erwerb durch den früheren Ehegatten im Rahmen der Vermögensauseinandersetzung nach der Scheidung.
- Der Erwerb eines Nachlassgrundstücks durch Miterben zur Nachlassteilung.
Muss ich im Erbfall Grunderwerbsteuer zahlen?
Nein, der Erwerb von Todes wegen ist von der Grunderwerbsteuer befreit. Das gilt auch für die Übertragung innerhalb einer Erbengemeinschaft zur Nachlassteilung. Dann kann allerdings Erbschaftsteuer eine Rolle spielen, diese ist aber eine eigene Steuer.
Kann man die Grunderwerbsteuer senken?
Die Steuer lässt sich nur in bestimmten Fällen nachträglich senken. Wird die Gegenleistung innerhalb von zwei Jahren nach Entstehung der Steuer herabgesetzt, etwa durch eine beurkundete Kaufpreisminderung, wird die Steuer auf Antrag entsprechend niedriger festgesetzt, bereits gezahlte Beträge werden erstattet (§ 16 Absatz 3 GrEStG). Wird der Kauf vor dem Eigentumsübergang rückgängig gemacht, kann die Steuer unter den Voraussetzungen des § 16 Absatz 1 ebenfalls auf Antrag aufgehoben werden.
Sinnvoll lässt sich die Steuer vorab beeinflussen, indem Sie bewegliches Inventar im Kaufvertrag gesondert ausweisen und bei der Wahl des Baugrundstücks die Vertragsgestaltung mit dem Notar abstimmen. Gestaltungen, die den Kaufpreis künstlich niedrig halten, sind nicht zulässig.
Grunderwerbsteuer bei Erbpacht (Erbbaurecht)
Nicht nur beim Kauf eines Grundstücks, auch bei einem Erbpachtvertrag wird Grunderwerbsteuer fällig. Rechtlich geht es um ein Erbbaurecht, das einem Grundstück gleichgestellt ist (§ 2 Absatz 2 GrEStG). Obwohl das Grundstück nur genutzt und nicht gekauft wird, verlangt der Staat die Abgabe vom Erbbauberechtigten. Mehr zum Hintergrund lesen Sie in unserem Beitrag zum Erbbaurecht.
Die Berechnung unterscheidet sich vom Grundstückskauf. Zur Gegenleistung zählt der Erbbauzins, auf die Laufzeit kapitalisiert:
- Erbbauzins mal 12 Monate = Jahreswert
- Jahreswert mal Vervielfältiger nach Anlage 9a Bewertungsgesetz (zu § 13 BewG) = Gegenleistung
- Gegenleistung mal Grunderwerbsteuersatz des Bundeslandes = Grunderwerbsteuer
Beispielberechnung Grunderwerbsteuer bei Erbpacht
Familie Müller erwirbt ein Baugrundstück im Rahmen des Erbbaurechts von der Gemeinde H für 99 Jahre und zahlt der Gemeinde in NRW einen Erbbauzins von 100 Euro pro Monat.
| Rechenschritt | Wert |
|---|---|
| Erbbauzins pro Jahr: 100 Euro mal 12 | 1.200 Euro |
| Vervielfältiger bei 99 Jahren Laufzeit | 18,589 |
| Gegenleistung: 1.200 Euro mal 18,589 | 22.306,80 Euro |
| Grunderwerbsteuer: 6,5 % (Satz NRW) von 22.306,80 Euro, abgerundet auf volle Euro (§ 11 GrEStG) | 1.449 Euro |